


<本文のポイント>
・
・人事院勧告分の配分を基本給、手当、
・毎年の実績報告書を簡単にする給与テーブルと変動賞与の設計
今回のメルマガは、前回のメルマガの続きになります。
前回のメルマガでは、
「人事院勧告分に対して適切な対応をしているはずなのに、
なぜか処遇改善等加算の残額が発生している」
と考えている皆様に向けて、
処遇改善等加算の実績報告書で残額が発生してしまう
原因について解説いたしましたので、
ぜひお時間がある際に下記のURLからご一読いただけますと幸い
https://www.gclip.net/diary/
簡潔に要約すると、
下記の2つの要因が考えられます。
・区分2、
・令和6年度の人事院勧告分を令和7年度に支給できていない
このうち、対応方法が複雑なのが2つ目の、
令和6年度の人事院勧告分を、
令和7年度に支給できていなかったというケースです。
人事院勧告分は単年度で終わりではなく、
翌年度もほぼ同額を先生方に還元し続ける必要があります。
令和7年度の残額を一時金として職員に支給して解消しても、
令和7年度の人事院勧告分の今年度の対応が不足すると、
令和8年度の実績報告書でも残額が発生してしまいます。
とはいえ、
「いくら払えばいいのか分からない」、
「基本給、手当、
判断できずに止まってしまっている方も多いはずです。
本メルマガでは、令和8年度中に対応すべき金額の出し方を
3つのステップに分けて解説したうえで、
来年度以降この作業に毎年悩まされないための
給与設計の考え方をお伝えいたします。
【①令和7年度の人事院勧告分への対応方法】
人事院勧告分の次年度以降の対応は3つのステップでお伝えします
<step1> 令和8年度も在籍している先生に令和7年度に支給した人事院勧告
まずは令和7年度の人事院勧告分に対して令和8年度どの程度対応
令和8年度の実績報告書で確認対象になるのは、
そのため、令和7年度に一時金を支給していても、
令和7年度中に退職した方は考慮に入れる必要がありません。
令和8年度の公定価格の職員名簿に載せている先生方のみで、
令和7年度に支払った人事院勧告分の一時金の合計額を計算してく
<step2> step1の総額が令和7年度の収支差額より大きくないか確認
次に、今年度(令和8年度)
園全体で赤字にならないか確認をする必要があります。
令和7年度の人事院勧告分に令和8年度対応しなかった場合、
令和8年度の処遇改善等加算の実績報告書上は先述の通り賃金水準
ただし、令和7年度の処遇改善等加算の制度変更により、
救済策が用意されました。
業績悪化などの要因で賃金水準が下がる場合でも、
届出書を提出すれば処遇改善等加算の要件を満たした扱いになりま
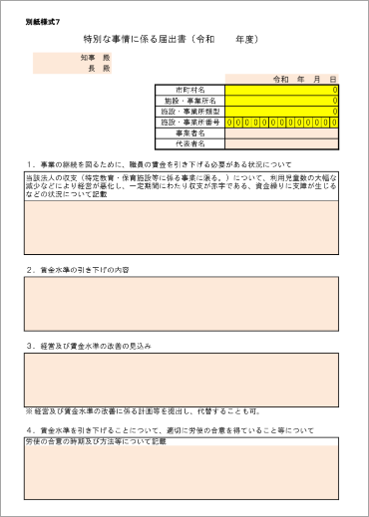
令和7年度の収支差額を上回るような
賃金改善は当然園の赤字を生み出す直接の原因になりますので、
step1の総額が令和7年度の収支差額を上回る場合は、
なお、
そのため、令和7年度の実績報告書の時点では、
「複数年度赤字の場合のみ認める」など
届出書が認められる「経営状況の悪化」の範囲は自治体によって異
届出書を提出すれば令和7年度の人事院勧告分に対応しなくてもよ
実績報告書の提出時になって受理されない、
事前に自治体へ園の経営状況を説明したうえで、
ご相談しておくことをおすすめいたします。
<step3> 基本給、手当、一時金のどこにstep1を回すかを決める
人事院勧告分に対応しても赤字にならない確認ができたら、
step1で計算した金額をどのように今年度配分するかを検討し
仮にstep1で出た額が200万円だった場合、
令和8年度中に200万円を園全体で配分する必要があります。
この配分は一時金で行っても構わないため、
令和7年度と同額の一時金を支給する方法も可能です。
一方で国からの基本的な案内では基本給や毎月の手当など、
月々の給与に反映することが推奨されているので、
200万円のうち180万円(園全体で月約15万円)
余裕として残した20万円を一時金にするなどの対応も一つの選択
また基本給のベースアップは、
下げにくいという特徴があります。
そのため全額を基本給で対応してしまうと将来的に人事院勧告分で
人件費負担を強いられる可能性があります。
人事院勧告分は過去1度しか下がっておらず、
その一回も処遇改善等加算の追加で補填されたため、
事実上下がったことはありません。
ただ、今後大幅に下がった場合、
手当や一時金で対応している場合と比べて、
基本給の上昇は慎重に検討しましょう。
【②今後の処遇改善等加算の実績報告書対応のための対策】
次に今後の処遇改善等加算の
ルールに沿った対応がしやすくなる給与改定のポイントを2つご紹
1つ目は給与テーブルの設定です。
例えば、下の画像のような等級と号俸に分けた
基本給のテーブルを整理するとベースアップや昇給幅のコントロー
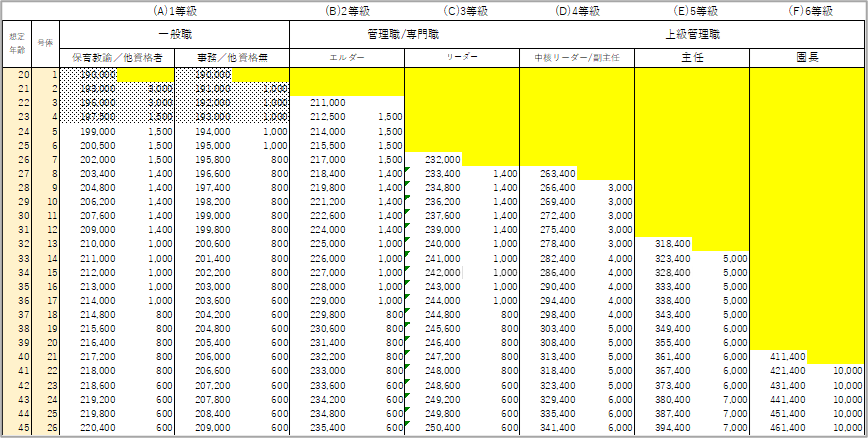
ここまで細かくなくとも給与テーブルに役職ごとの等級を設定する
等級ごとに基本給のベースアップ額を変えることが可能になります
例えば、新卒とベテラン職員の給与テーブルを分けることで、
新卒は5,000円のアップでベテラン職員は15,
差をつけた対応がしやすくなります。
また、1号俸上がることによる昇給額はできるだけ小さくすること
これまでの人事院勧告分の経緯から基本給で人事院勧告分に対応す
定期昇給以外の事情で先生方の基本給がアップする可能性が高くな
定期昇給は賃金改善には含まれないため、
定期昇給幅が大きいと、
人事院勧告分で改定を求められる以上の人件費の増加が発生してし
また、仮に想定より人事院勧告分が低い場合は、
2号俸以上の昇給を実施するなど柔軟に対応することも可能です。
※定期昇給幅を小さくする場合は、
職員の同意や就業規則の変更手続きが必要になる場合があります。
実際に昇給幅の縮小を実施する場合は、
2つ目は評価により変動する賞与の設定です。
人事院勧告分を原資とした変動賞与を設定することで、
毎年安定して原資を確保できるため、
相対評価で人数を絞らずに、
基準を満たした先生全員に賞与をつけられるようになります。
区分2や区分3は園の規模によって、
処遇改善の額の上限が決まりますが、
人事院勧告分は少なくとも昨年度までは毎年増額されています。
また、毎年全額を評価による賞与で配る方針でなければ、
最高評価の先生が数人増えても対応できるような設計が可能になり
今回は触れていませんが、区分1のキャリアパス要件でも、
資質向上のための計画を立て職員の育成・
通して示していくことが求められています。
この資質向上のための計画による評価と賞与の額を連動させること
職員が評価の意味を実感しやすくなり、
ぜひ検討してみてください。
また賞与の設計で定性評価以外の側面から参考になるのが、
半導体製造装置メーカーのディスコの事例です。
同社には「ウィル」という社内通貨があり、
社内の仕事の依頼はウィルをやり取りして行われます。
特徴的なのは、営業以外の社員も業務をこなすことでウィルを稼ぎ
会社にコストをかけると減るという点です。
例えば、会議室を使ったり、備品を買ったり、
後輩に業務を頼んだりする際にも、ウィルを支払います。
そして稼いだウィルは四半期に一回、
この仕組みを導入した結果、
現場の一人ひとりが「これは本当に必要な仕事なのか」を
自分で判断するようになったという変化が起きたそうです。
備品購入やマンパワーの投入に対して本当にこんなにコストを払う
もっと効率的な方法はないかとみんなが真剣に考えるようになり、
個人単位での管理を始めた2011年と比べて、
2024年の1人あたり営業利益は約8倍になったそうです。
園でも、誰も読み返していない書類作成の依頼や、
目的が曖昧なまま続いている会議、
前例踏襲で残っている行事の準備など、
「やめてもいいのでは」と薄々感じている業務がないでしょうか?
こうした業務の見直しや、日常業務以外での園への貢献を評価し、
賞与に反映させる仕組みがあれば、
先生方自身が「園にとって本当に必要な仕事は何か」
ウィルのような社内通貨制度を導入しなくとも、
例えば、人事院勧告分を原資とした賞与の一部を「貢献枠」
広報活動や採用活動、業務の見直し提案など、
日常業務以外で園に貢献した先生に上乗せして支給する方法があり
その際、かかった経費や時間も含めて振り返ることで、
「少ないコストで大きな成果を出す」工夫も評価の対象にでき、
貢献とコストが自分に返ってくるような仕組みを組むことが可能で
ディスコほど本格的な仕組みにしなくとも、
リファラル採用成功の追加賞与などは導入しやすいかと思いますの
ぜひ参考にしてみてください。
ここまで、
令和7年度の人事院勧告分への3ステップの対応方法と、
今後の実績報告書対応を楽にする給与テーブル・
すぐに着手すべきことは、
令和7年度の人事院勧告分を今年度いくら払わなければいけないか
まずは、
ところから対策を始めるようにしましょう。
なお、今回は人事院勧告分への対応に絞って解説しました。
一方で今回の内容の前提になるような、
実績報告書の書き方・読み方や
処遇改善等加算の区分ごとの違いについて、
掴み切れていないという方もいらっしゃるかもしれません。
GCLIPでは10月22日(木)にオンラインで、
上記のような処遇改善等加算の具体的な説明や
施設型給付全体の基礎と今年度の変更点について、
初級と応用のレベル別に、
10月9日(金)
処遇改善等加算についてより詳しく知りたいという方や、
処遇改善等加算以外でも年度末に慌てないよう、
今のうちから備えておきたいという方は
ぜひ下のお申し込みフォームからお早めにお申し込みください。
https://www.gclip.net/contact_