


===============
処遇改善等加算の実績報告書で「残額」が出てしまう2つの原因
===============
<本文のポイント>
・自治体の指示通りに払ったのに「残額」が出てしまう2つの原因
・誰の給与も下げていないのに賃金水準が下がったことになる仕組み
・「人事院勧告分は単年度で終わらない」という見落としがちな落とし穴
7月下旬から9月上旬にかけて多くの自治体から、
処遇改善等加算の実績報告書の提出を求められましたが、
下記のような混乱を感じている方も多いのではないでしょうか?
・実績報告書は正しく入力しているはずなのに、
残額が表示されているのでとりあえずそのまま提出した。
・全て自治体に言われた通りに払ったのに配分が足りないと指摘があった。
実際にGCLIPにも
「自治体の指示通りに配分しているのに賃金水準が下がっているという指摘を自治体から受けた」
「実績報告書が出来上がったはいいものの改善不足に対して
今年度や来年度の給与をどう設定すればいいか分からない」
といったご相談を多くいただいております。
本メルマガでは、2週にわたって、処遇改善等加算が知らず知らずのうちに改善不足になってしまう原因と、
来年度の実績報告書作成時に同様のことで困らないための、
知っておくべき知識と今のうちからできる対策について、お伝えいたします。
一週目となる今回は残額が生まれてしまう原因について、
処遇改善等加算の実績報告書の書類の計算方法と
合わせて解説をしていきます。
まず「残額」という処遇改善等加算の用語について説明いたします。
実績報告書における残額とは、
「令和7年度内に賃金として支払うべきだった金額から、
どれだけ人件費支出が少なかったかを示す金額です。」
下記の2つの原因で発生します。
1.区分2、区分3の加算実績額以上の配分を報告できていない
2.基準年度(多くは令和6年度)に比べて、令和7年度の賃金水準が下がってしまっている
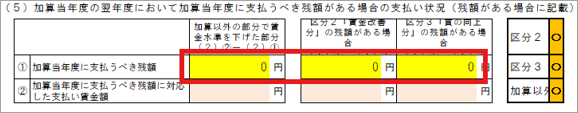
国の実績報告書の様式においては下記の赤枠の欄が、
残額として示される数字になります。
1つ目の原因は分かりやすく、
例えば区分2として、100万円の補助金をもらっていたのに、
実際に職員に還元した金額が80万円だと、
差額の20万円が残額として実績報告書に表示されます。
一方で2つ目は少し分かりづらく、
A.令和6年度の実際の賃金から、令和6年度の処遇改善等加算や施設独自の改善を除いた額(令和6年度の比較用賃金)と、
B.令和7年度の実際の賃金から、令和7年度の処遇改善等加算と令和7年度の人事院勧告分を除いた額(令和7年度の比較用賃金)を、
比較し、A-Bの額が加算以外の部分で賃金水準を下げた額として残額になります。
混乱を招きやすいのは、この2つ目の原因による残額です。
特に誰の月給や賞与の額も下げていないのに、
賃金水準が下がったことになって不思議に感じている方もいらっしゃるかもしれません。
賃金水準が下がってしまう原因としては、主に次の2つが想定されます。
1つ目は、区分2や区分3に配分額が過剰に計上されてしまっているケースです。
先ほどBとして提示した「令和7年度の実際の賃金から、
令和7年度の処遇改善等加算と令和7年度の人事院勧告分を除いた額」を計算する際には、
ここで差し引く「令和7年度の処遇改善等加算」は、「補助金としてもらっている額」ではなく、
「実績報告書上で処遇改善の配分として計上した額」になります。
そのため、仮に①100万円の補助金をもらっていて、
年度当初の計画で一人2万円の処遇改善手当を、
4人に配る計画だった園を考えます。(2万円×4人×12か月=②96万円)
年度途中で職員が増えて同じ額で配った結果6か月分2万円の追加支出があった場合、
②96万円+2万円×6か月=③108万円となり、
最終的な区分2の配分額である③108万円は、
補助金としてもらっている①100万円より8万円(③-①)多く、
この8万円分を過剰に計上していることになります。
※単純化するために法定福利費は度外視していますが、実際は法定福利費分も過剰配分になります。
このとき、B.令和7年度の比較用賃金は8万円低めに計算されることになります。
一方で、A.令和6年度の比較用の賃金の令和6年度の処遇改善等加算は
配分を計上した額ではなく補助金額が差し引かれるため、
賃金も処遇改善等加算の補助金額も全く変わらない場合、
B.令和7年度の比較用賃金だけが8万円低くなってしまいます。
つまり上記のような残額が発生してしまう原因は、
区分2や区分3の欄に記載している額が、
補助金としてもらっている額より大きいことです。
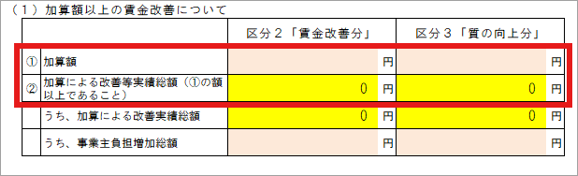
下の画像の①と②の差が0円に近ければ近いほど、
残額計算上は有利になります。
まだ修正が間に合うようであれば、
加算額と配分額の差はなるべく0円にできるように、
特定の先生の一時金や手当を区分2・区分3の計上から外すようにしましょう。
※計上から外した場合でも、
先生方の給与を低くしなければいけない
ということではありませんのでご安心ください。
賃金水準が下がってしまう2つ目の原因は、
令和6年度の人事院勧告分を令和7年度に支払っていないことです。
実は人事院勧告分は単年度の対応では終わりません。
人事院勧告分は継続した給与アップのために支給されるものになるため、
前年度の人事院勧告分についても、今年度ほぼ同額の賃金改善が必要になります。
実際に令和7年度と令和8年度の条件が同じ施設で単価を比較すると、
令和7年度の人事院勧告分が反映された単価より、
令和8年度の単価の方が高いことが分かります。
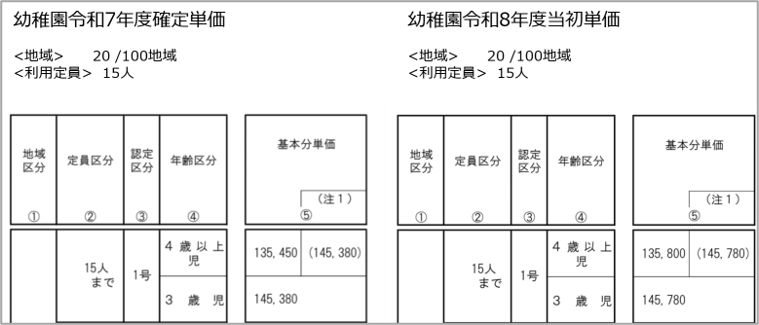
つまり、反映された人事院勧告分は、
次年度以降も単価の中に残るため、
前年度に補助金として受け取った分は、先生方にも同様に還元し続けなければいけません。
人事院勧告分の正しい理解と間違った理解を比較したものが、下記の図です。
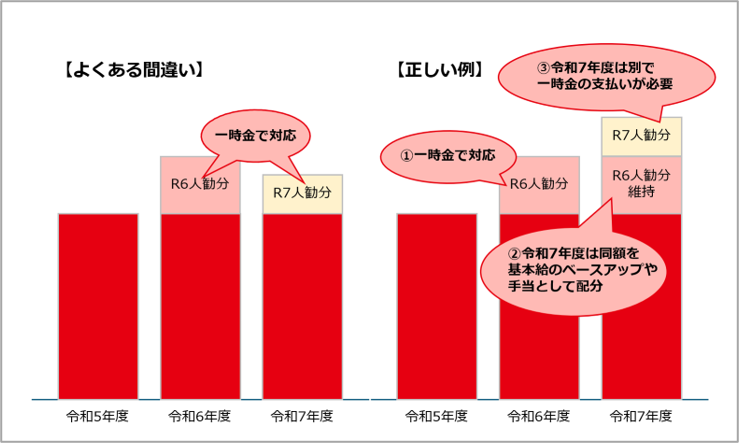
令和6年度の人事院勧告分は令和7年度になってもリセットされないため、
令和7年度もなんらかの形で先生方にほぼ同額を支給する必要があります。
令和6年度の人事院勧告分は10.7%と過去最大の改定率であるため、
この対応が不足した場合の影響も過去一番大きくなっています。
そのため、今回初めて知った方も、人事院勧告分は単年度で終わりではなく、
ほぼ同額を次年度も職員に還元しなければならないということを覚えておきましょう。
ここまで、令和7年度の実績報告書で
想定外の残額が発生してしまう原因について、
お伝えしてきました。
改めて整理すると、
・区分2、区分3に配分額を過剰に計上してしまっている
・令和6年度の人事院勧告分を令和7年度に支給できていない
この2つが、想定外の残額の主な発生理由です。
まだ実績報告書の修正が間に合う段階であれば、
加算額と配分額の差がなるべく0円になるよう、
計上する手当や一時金を見直してみてください。
一方で、2つ目の原因である人事院勧告分については、
今年度(令和8年度)中に令和7年度分の人事院勧告分への対策をしないと、
令和8年度の実績報告書で同じ問題が起こることになります。
次回のメルマガでは、
令和7年度の人事院勧告分を令和8年度中に
「いくら」「どこに」配分すべきかを、
3つのステップに分けて具体的に解説いたします。
あわせて、来年度以降この作業に毎年悩まされないための
給与テーブルの作り方と、評価に連動する賞与の設計についてもお伝えしますので、
ぜひ来週も続けてご覧ください。